Введение: ловушка финансовой инфляции образа жизни
В своей клинической практике я регулярно встречаю успешных, умных и трудолюбивых людей, которые приходят на консультацию с одним и тем же мучительным признанием. Они говорят: «Марина Витальевна, пять лет назад я зарабатывал 60 тысяч рублей и кое-как сводил концы с концами. Сейчас мой доход превысил 300 тысяч, но я по-прежнему живу от зарплаты до зарплаты. Деньги словно утекают сквозь пальцы в черную дыру. Счета выросли, обязательства увеличились, а внутри остался тот же липкий страх завтрашнего дня».
Парадокс человеческой психики заключается в том, что сам по себе рост дохода не решает проблему финансовой тревоги. Если внутренний способ обращения с ресурсами остался прежним, человек просто переходит на более дорогой уровень той же самой нестабильности. В психотерапии этот феномен известен как инфляция образа жизни: как только поднимается планка заработка, мозг мгновенно раздувает потребности, подгоняя расходы под новую цифру на счете.
В народе бытует заблуждение: чтобы почувствовать себя спокойно и свободно, нужно просто больше зарабатывать. Но мой 30-летний опыт работы показывает обратное. «Много не у тех, кто много зарабатывает, а у тех, кто мало тратит» — этот проверенный алгоритм финансово обеспеченных людей звучит просто, но требует глубокой психологической перестройки. Зарабатываешь 50 тысяч — живешь на 50 тысяч. Начинаешь зарабатывать 150 тысяч — начинаешь жить на 200 тысяч, влезая в кредитные карты и рассрочки. Человек оказывается в рабстве у собственных бесконтрольных импульсов, а чтобы стать хозяином своего положения — сил и ресурса внимания уже не остается.
Нейробиология потребительского голода: почему мозг требует быстрых наград
Чтобы понять, почему расходы автоматически догоняют и обгоняют доходы, важно посмотреть на физиологию центральной нервной системы. Поведение человека в отношении денег определяется не сложными экономическими теориями, а базовыми законами работы дофаминовых нейросетей и доминантой академика Ухтомского.
В методологии «Алгоритмы Баланса» мы опираемся на фундаментальный принцип: внимание — это энергия. На что направлено наше внимание, то и разрастается. Когда современный человек живет в режиме высокой когнитивной перегрузки, хронического стресса и дедлайнов, его префронтальная кора истощается. Префронтальная кора отвечает за волевой самоконтроль, долгосрочное планирование и оценку последствий. Когда она переутомлена, управление поведением перехватывают подкорковые структуры — амигдала и лимбическая система.
Лимбическая система настроена на немедленное выживание «здесь и сейчас». Для древнего мозга отсроченное вознаграждение всегда сопряжено с риском: мамонта нужно съесть сегодня, иначе завтра мясо испортится или его отберут хищники. Когда уставший после тяжелой рабочей недели специалист открывает приложение маркетплейса, мозг воспринимает нажатие кнопки «Оплатить заказ» как мгновенную инъекцию дофамина. Это быстрый, дешевый способ получить иллюзию победы, комфорта и контроля над своей жизнью.
Однако выброс дофамина происходит не в момент обладания вещью, а в момент предвкушения покупки. Как только посылка доставлена и распакована, уровень нейромедиаторов резко падает ниже базовой линии. Возникает дофаминовая яма, сопровождающаяся глухим чувством вины и опустошения. Чтобы заглушить этот спад, психика требует новой дозы — и круг замыкается.
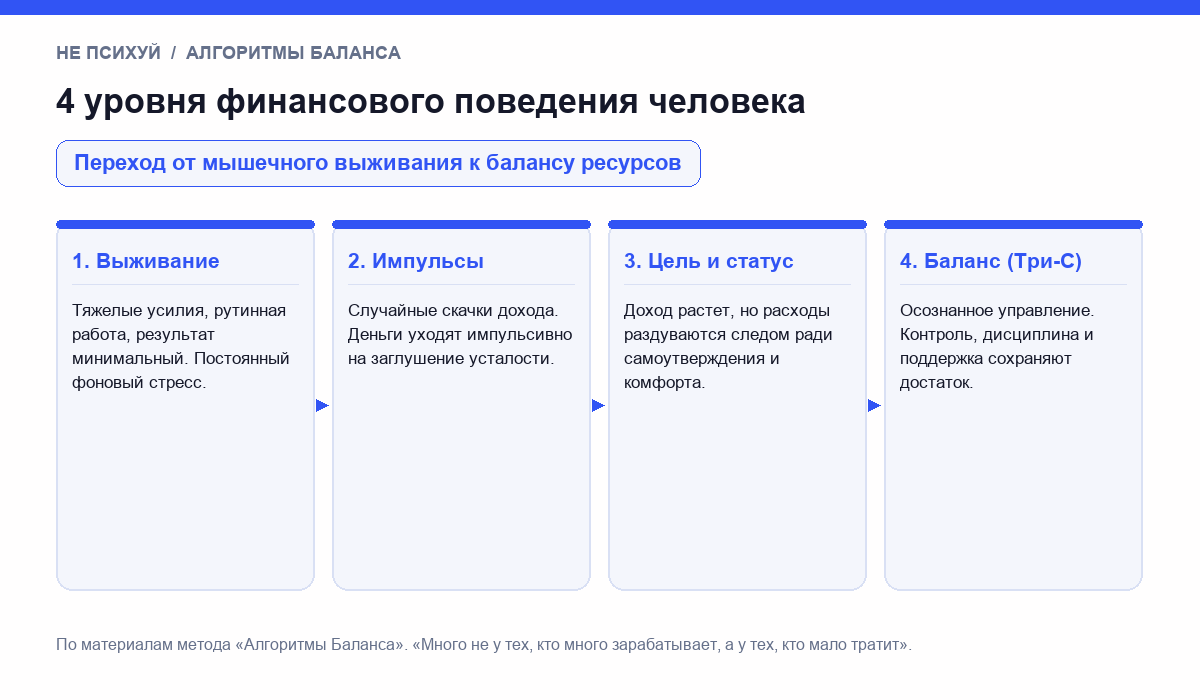
Иерархия отношений с деньгами: 4 уровня финансового поведения
В своей авторской системе я выделяю четыре основных уровня, на которых человек взаимодействует с материальными ресурсами (энергоносителями). Понимание своего текущего уровня позволяет увидеть, где именно возник психологический затор и какие задачи необходимо решить для перехода к равновесию.
1. Уровень выживания
На этом уровне зарабатывание денег носит тяжелый, чисто мышечный, рутинный характер. Усилия прикладываются постоянные и изнуряющие, а результат оказывается минимальным. Внимание человека полностью поглощено закрытием первичных биологических потребностей: еда, минимальная крыша над головой, коммунальные платежи. Доминирующее эмоциональное состояние — хронический фоновый страх бедности и физическое переутомление.
2. Уровень импульсов
Человек выходит за рамки жесткого физического выживания, у него появляются желания более высокого порядка. Однако их реализация происходит волнообразно, через нерегулярные импульсы. Появляются разовые подработки, премии, случайные удачные сделки. Но беда заключается в том, что эти всплески дохода мгновенно смываются импульсивными эмоциональными тратами. Человек то отчаянно экономит на спичках, то спускает половину месячного заработка за один вечер в ресторане или на спонтанную покупку гаджета.
3. Уровень цели и статуса
Это наиболее распространенная ловушка для специалистов, предпринимателей и менеджеров среднего звена. Деньги зарабатываются целенаправленно, через колоссальный труд, сверхурочные часы и жесткую самодисциплину. Однако мотивацией служит не внутренний баланс, а самоутверждение, социальное признание и попытка доказать свою состоятельность окружающим. Человек покупает более дорогую машину в кредит, арендует престижное жилье, приобретает брендовые вещи, чтобы соответствовать чужим ожиданиям. Расходы растут пропорционально доходу, нарастает трудоголизм, а за ним неизбежно следует эмоциональное выгорание и откат на уровень истощения.
4. Уровень баланса и управления ресурсами
Деньги перестают быть инструментом подтверждения собственной значимости или анестезией от усталости. Они воспринимаются функционально — как энергоноситель, обеспечивающий безопасность, свободу маневра и реализацию жизненных задач. На этом уровне работает формула: доход растет, а базовые расходы остаются осознанными и стабильными. Разница между доходом и тратами направляется на формирование подушки безопасности и инвестиции в собственное здоровье и развитие.
Психологический голод: как покупки становятся анестезией от стресса
Чтобы разорвать колею растущих расходов, необходимо научиться различать два принципиально разных состояния: физиологическую потребность и психологический голод.
Физиологическая потребность конкретна и конечна. Если вы голодны, вы съедаете тарелку теплой суповой похлебки — и сигнал голода угасает. Если у вас износились зимние ботинки, вы покупаете одну качественную пару удобной обуви — и запрос закрыт на несколько сезонов. Психологический же голод ненасытен по своей природе, потому что материальными предметами пытаются закрыть нематериальный дефицит.
В клинической практике я выделяю три главных триггера, запускающих потребительский голод:
- Эмоциональное истощение и нехватка отдыха. Когда человек не умеет легально восстанавливать силы, мозг требует компенсации: «Я так тяжело вкалывал всю неделю, я имею право себя порадовать!». Покупка становится единственной доступной формой суррогатной заботы о себе.
- Невротическая вина и синдром самозванца. Если в детстве человека в большей степени оценивали, а не ценили, во взрослом возрасте у него формируется дефицит внутренней опоры. Дорогие вещи, статусные аксессуары и счета в ресторанах становятся попыткой купить внешнее уважение и заглушить внутренний шепот: «Похвалите меня! Заметьте меня! Признайте мою ценность!».
- Тревога неопределенности. В моменты социальных кризисов и нестабильности человеку кажется, что если он прямо сейчас не потратит деньги на очередной курс, технику или одежду, ресурсы обесценятся или исчезнут.
Пока эти внутренние дефициты не осознаны, любая прибавка к жалованью будет уходить на обслуживание психологических защит.
Алгоритм метода «Три-С»: самоконтроль, самодисциплина и самоподдержка
В методологии «Алгоритмы Баланса» мы не используем жесткие диеты и самобичевание. Попытка навязать себе драконовские ограничения без психологической подготовки всегда заканчивается срывом — точно так же, как строгая пищевая диета приводит к ночным походам к холодильнику.
Для построения зрелых отношений с материальными ресурсами я разработала триаду «Три-С»:
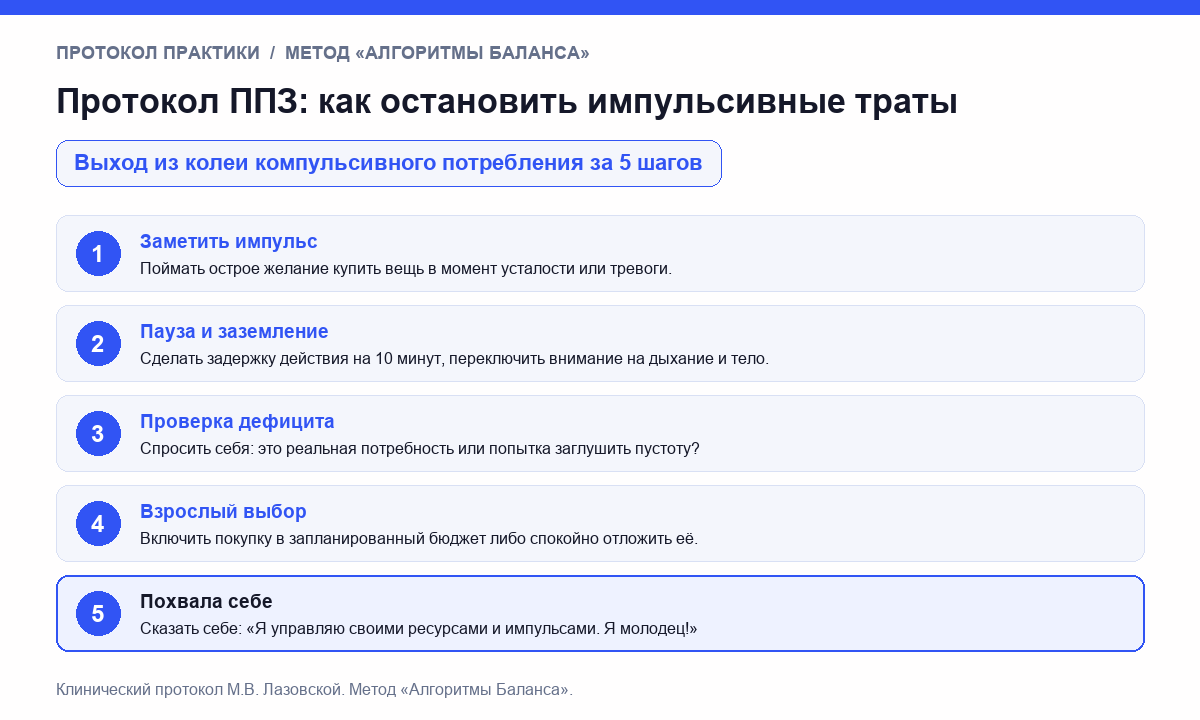
- Самоконтроль. Это способность замечать импульс в моменте возникновения. Не подавлять его и не ругать себя за желание потратить деньги, а включить позицию наблюдателя: «Что сейчас со мной происходит? Почему именно в эту секунду мне нестерпимо захотелось заказать эту вещь? Что я сейчас чувствую в теле — усталость, раздражение после планерки, одиночество?». Мы можем управлять только тем, что осознаем. То, чего мы не осознаем, управляет нами.
- Самодисциплина. Это следование заранее выбранным правилам без эмоциональных колебаний. Самодисциплина опирается на формулу: сначала откладываем обязательный процент в неприкосновенный фонд безопасности, и только оставшуюся сумму распределяем на жизнь. Отсроченное удовольствие тренирует устойчивость дофаминовых путей и дает мозгу глубокое чувство защищенности.
- Самоподдержка. Это фундамент всей конструкции. Если человек допускает срыв или совершает незапланированную трату, внутренний критик не должен обрушиваться на него с обвинениями: «Ты тряпка, у тебя нет силы воли!». Самоподдержка — это умение бережно вернуть себя в колею: «Да, я устал и совершил эмоциональную покупку. Я признаю этот факт. Я делаю выводы, хвалю себя за то, что заметил это, и продолжаю следовать своему финансовому плану дальше».